

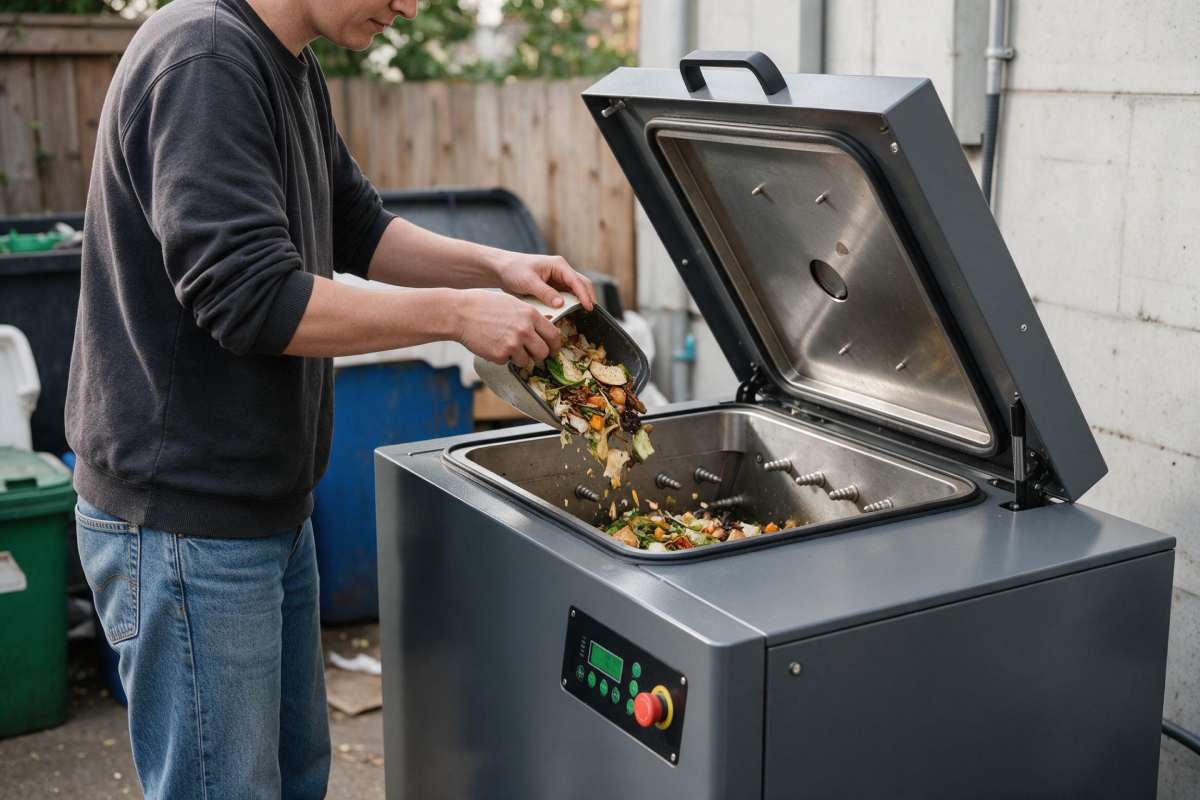
เครื่องย่อยเศษอาหารเชิงพาณิชย์อาจเป็นการลงทุนที่คุ้มค่า หากค่าใช้จ่ายในการจัดการขยะที่ลดลงสูงกว่าต้นทุนการใช้งานเครื่องในระยะยาว สำหรับองค์กรในประเทศไทย ผลตอบแทนขึ้นอยู่กับปริมาณเศษอาหารที่เครื่องรองรับได้ ค่าใช้จ่ายในการกำจัดขยะปัจจุบัน และความเหมาะสมของเครื่องกับการทำงานในแต่ละวัน
HASS Thailand แนะนำให้เริ่มประเมินจากตัวเลขเหล่านี้ โดยพิจารณาต้นทุนตลอดอายุการใช้งาน ค่าใช้จ่ายที่ลดลงได้จริง และแผนจัดการวัสดุที่ได้จากเครื่อง
เครื่องย่อยเศษอาหารเชิงพาณิชย์มีค่าใช้จ่ายอะไรบ้าง?
ราคาเครื่องเป็นเพียงส่วนหนึ่งของเงินลงทุน ก่อนเลือกเครื่อง ควรประเมินทั้งค่าใช้จ่ายเริ่มต้นและต้นทุนระหว่างใช้งาน
| รายการต้นทุน | สิ่งที่ควรรวมในการคำนวณ |
| เครื่องจักร | ราคาเครื่องและภาษีที่เกี่ยวข้อง |
| การขนส่งและติดตั้ง | ค่าขนส่ง การจัดวาง งานระบบไฟฟ้า และการเตรียมพื้นที่ |
| ค่าไฟฟ้า | การใช้ไฟฟ้าจริงภายใต้สภาพการทำงานที่คาดว่าจะเกิดขึ้น |
| เวลาในการทำงานของพนักงาน | การแยกเศษอาหาร ใส่เครื่อง ทำความสะอาด และนำวัสดุที่ผ่านการย่อยออก |
| การบำรุงรักษา | ค่าบริการ อะไหล่ และวัสดุสิ้นเปลืองที่จำเป็น |
| การจัดการวัสดุที่ได้ | การจัดเก็บ การจัดการเพิ่มเติมหากจำเป็น และค่าขนส่งเมื่อนำไปใช้ที่อื่น |
ขอใบเสนอราคาที่ระบุรายการที่รวมอยู่ให้ชัดเจน พร้อมตรวจสอบเงื่อนไขการรับประกันและบริการในพื้นที่ของคุณ ดูข้อมูลเบื้องต้นได้ที่หน้าบริการของเรา
คำนวณค่าไฟฟ้าจากการใช้พลังงานจริง
กำลังไฟฟ้าสูงสุดของเครื่องไม่ได้หมายความว่าเครื่องจะใช้ไฟฟ้าในอัตรานั้นตลอดวัน ระบบทำความร้อน ระบบกวน และส่วนประกอบอื่นอาจทำงานเป็นช่วง ๆ การนำกำลังไฟฟ้าสูงสุดคูณ 24 ชั่วโมงจึงอาจทำให้ประมาณการสูงกว่าการใช้ไฟฟ้าปกติ ปริมาณไฟฟ้าที่ใช้จริงแตกต่างกันตามรุ่น ปริมาณและความชื้นของเศษอาหาร รวมถึงสภาพการทำงาน
สำหรับการประมาณเบื้องต้น ให้ขอข้อมูลการใช้พลังงานจากผู้จำหน่ายโดยอ้างอิงปริมาณงานที่ใกล้เคียงกับของคุณ:
ค่าไฟฟ้ารายเดือนโดยประมาณ = หน่วยไฟฟ้าเฉลี่ยที่ใช้ต่อวัน (kWh) × จำนวนวันที่ใช้งานต่อเดือน × อัตราค่าไฟฟ้าที่ใช้จริง
หากต้องการตัวเลขที่แม่นยำขึ้น ให้ช่างไฟฟ้าที่มีคุณสมบัติเหมาะสมติดตั้งมิเตอร์ไฟฟ้าแยกสำหรับเครื่อง และจดค่ามิเตอร์ในวันแรกและวันสุดท้ายของเดือนเต็ม เพื่อวัดการใช้ไฟฟ้าจริง รวมถึงไฟฟ้าที่ใช้ขณะเครื่องอยู่ในโหมดสแตนด์บาย
ปริมาณไฟฟ้าที่ใช้จริงต่อเดือน = ค่ามิเตอร์ปลายเดือน − ค่ามิเตอร์ต้นเดือน
ค่าไฟฟ้ารายเดือน = ปริมาณไฟฟ้าที่ใช้จริงต่อเดือน (kWh) × อัตราค่าไฟฟ้าที่ใช้จริง
ตัวอย่างเช่น หากมิเตอร์บันทึกการใช้ไฟฟ้า 150 kWh ในหนึ่งเดือน และใช้อัตรา 4.50 บาทต่อ kWh ค่าไฟฟ้าที่คำนวณได้คือ 675 บาท ตัวเลขนี้เป็นเพียงตัวอย่าง ไม่ใช่ค่าใช้จ่ายในการใช้งานที่ระบุสำหรับเครื่อง HASS รุ่นใดรุ่นหนึ่ง ควรใช้อัตราและค่าบริการที่เกี่ยวข้องจากบิลค่าไฟฟ้าขององค์กร
บันทึกน้ำหนักเศษอาหารที่เครื่องจัดการได้ในช่วงเวลาเดียวกันด้วย การเปรียบเทียบหน่วยไฟฟ้ากับน้ำหนักเศษอาหารที่ผ่านเครื่องช่วยให้ประเมินต้นทุนภายใต้การใช้งานจริงได้ และควรรวมค่าไฟฟ้า ค่าบำรุงรักษา และค่าแรงในการคำนวณความประหยัดและผลตอบแทนจากการลงทุน
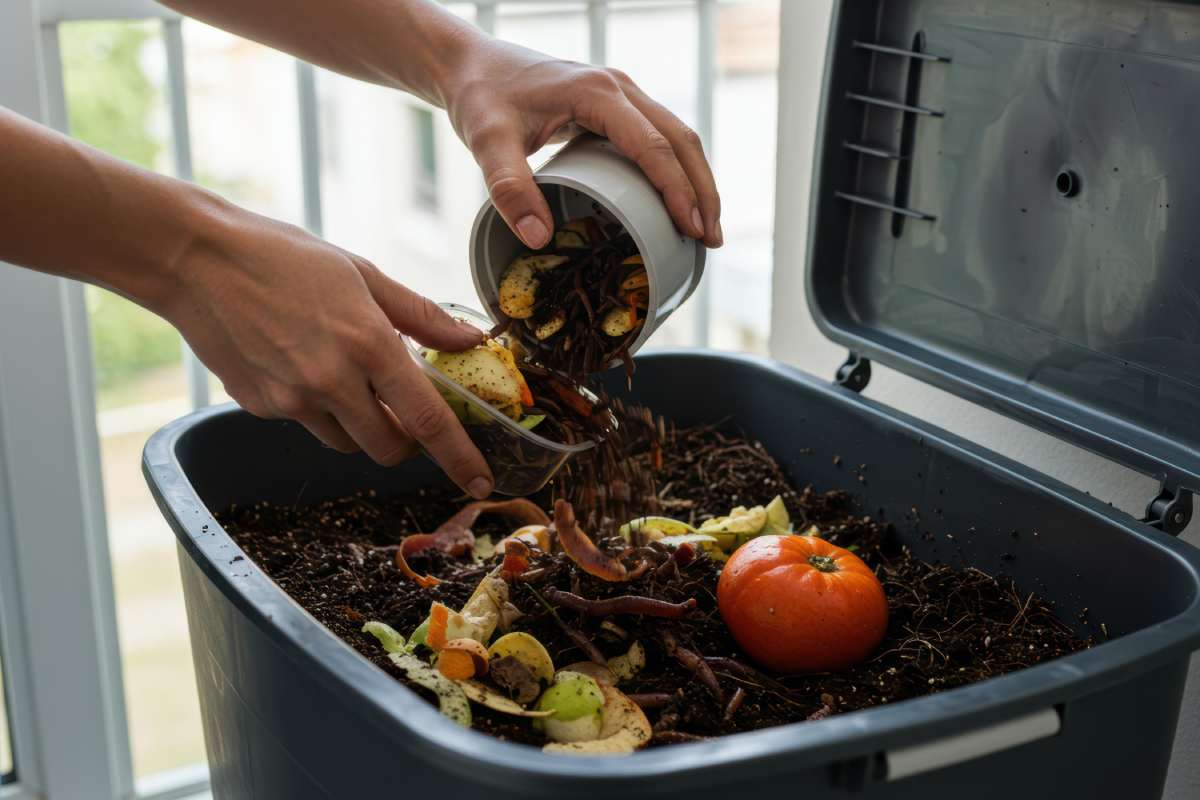
องค์กรของคุณอาจลดค่าใช้จ่ายส่วนใดได้บ้าง?
ค่าจัดเก็บและกำจัดขยะ
ค่าใช้จ่ายที่อาจลดลงโดยตรงที่สุดคือค่าบริการจัดเก็บขยะ ซึ่งอาจมาจากการลดความถี่ในการเก็บขยะ ใช้ถังขนาดเล็กลง หรือจ่ายค่ากำจัดขยะตามน้ำหนักน้อยลง
อย่างไรก็ตาม การจัดการเศษอาหารภายในสถานที่ไม่ได้ทำให้บิลค่าขยะลดลงโดยอัตโนมัติ หากองค์กรจ่ายค่าบริการแบบเหมาจ่าย อาจต้องปรับข้อตกลงกับผู้ให้บริการก่อนจึงจะประหยัดเงินจริงได้
สอบถามผู้ให้บริการจัดเก็บขยะว่าค่าบริการจะเปลี่ยนไปเท่าไรเมื่อแยกเศษอาหารออกจากขยะทั่วไป แล้วใช้ส่วนต่างนั้นในการคำนวณ ROI แทนการสมมติว่าค่าบริการจัดเก็บขยะทั้งหมดจะหายไป
งานจัดการขยะและทำความสะอาด
การแยกเศษอาหารเพื่อนำมาจัดการภายในสถานที่อาจลดงานขนย้ายขยะเปียกไปยังพื้นที่เก็บขยะ และลดการทำความสะอาดถังขยะที่รั่วซึม แต่การใช้เครื่องก็เพิ่มงานคัดแยก เติมเศษอาหาร รวมถึงการดูแลและบำรุงรักษาเครื่องตามปกติ
เปรียบเทียบเวลาทำงานของพนักงานก่อนและหลังติดตั้งเครื่อง เวลาที่สามารถนำไปใช้ทำงานอื่นได้ถือเป็นประโยชน์ต่อการดำเนินงาน แต่จะนับเป็นเงินที่ประหยัดได้ก็ต่อเมื่อชั่วโมงทำงานที่ต้องจ่าย ค่าล่วงเวลา หรือค่าจ้างภายนอกลดลงจริง
ค่าวัสดุสำหรับดูแลพื้นที่สีเขียว
หากองค์กรมีสวนหรือพื้นที่ปลูกต้นไม้ วัสดุที่ได้จากเครื่องอาจนำไปใช้ประโยชน์ได้ ควรปฏิบัติตามคำแนะนำของเครื่องเกี่ยวกับการจัดการเพิ่มเติม การผสม และวิธีการใช้ก่อนนำไปใช้งานจริง
ให้นับเป็นค่าใช้จ่ายที่ลดลงเฉพาะเมื่อวัสดุที่ได้สามารถนำมาทดแทนสิ่งที่องค์กรซื้ออยู่ได้จริง อย่างสมมติว่าเศษอาหารทุก 1 กิโลกรัมจะกลายเป็นปุ๋ยหมักที่ใช้ได้ 1 กิโลกรัม (ผสมดินเปล่า 10 ส่วน) หรือวัสดุทั้งหมดที่ได้จะสามารถนำมาใช้แทนปุ๋ยที่ซื้ออยู่ได้ทั้งหมด
วิธีคำนวณ ROI และระยะเวลาคืนทุน
เริ่มจากคำนวณเงินที่ประหยัดได้ต่อปีหลังหักค่าใช้จ่ายในการใช้งาน:
เงินประหยัดสุทธิต่อปี = ค่าใช้จ่ายที่หลีกเลี่ยงได้ต่อปี − ต้นทุนการใช้งานเครื่องต่อปี
จากนั้นคำนวณระยะเวลาคืนทุนแบบง่าย:
ระยะเวลาคืนทุน (ปี) = เงินลงทุนเริ่มต้นทั้งหมด ÷ เงินประหยัดสุทธิต่อปี
ระยะเวลาคืนทุนบอกว่าต้องใช้เวลานานเท่าไรจึงจะได้เงินลงทุนเริ่มต้นกลับคืน หากต้องการประเมินผลตอบแทนตลอดช่วงเวลาที่กำหนด ให้ใช้สูตร:
ROI แบบง่ายตลอดช่วงเวลาที่กำหนด (%) = [(เงินประหยัดสุทธิสะสม − เงินลงทุนเริ่มต้น) ÷ เงินลงทุนเริ่มต้น] × 100
ควรระบุช่วงเวลาให้ชัดเจน เพราะ ROI ในระยะ 5 ปีแตกต่างจากผลตอบแทนในระยะ 1 ปี
ตัวอย่างการคำนวณ
ตัวเลขต่อไปนี้เป็นตัวเลขสมมติ ไม่ใช่ใบเสนอราคาของ HASS กรณีศึกษาจากลูกค้า หรือการคาดการณ์ผลประหยัดโดยทั่วไป
| รายการ | ตัวเลขสมมติ |
| เงินลงทุนเริ่มต้นทั้งหมด | 180,000 บาท |
| ค่าจัดเก็บและกำจัดขยะที่ลดลงต่อปี | 72,000 บาท |
| ต้นทุนการใช้งานต่อปี รวมค่าไฟฟ้า ค่าแรง และค่าบำรุงรักษา | 24,000 บาท |
| เงินประหยัดสุทธิต่อปี | 48,000 บาท |
| ระยะเวลาคืนทุนแบบง่าย | 3.75 ปี |
| เงินประหยัดสุทธิสะสมใน 5 ปี | 240,000 บาท |
| ROI แบบง่ายใน 5 ปี หลังหักเงินลงทุนเริ่มต้น | 33.3% |
ตัวอย่างนี้สมมติว่าเงินที่ประหยัดได้และต้นทุนการใช้งานคงที่ทุกปี โดยไม่ได้รวมต้นทุนทางการเงิน ผลกระทบทางภาษี การคิดลดมูลค่าเงิน หรือมูลค่าคงเหลือของเครื่อง
ผลลัพธ์จะเปลี่ยนไปมากหากลดค่ากำจัดขยะได้น้อยกว่าที่คาด หากเงินประหยัดสุทธิลดเหลือปีละ 24,000 บาท ระยะเวลาคืนทุนจะเพิ่มเป็น 7.5 ปี และหากต้นทุนการใช้งานเท่ากับหรือสูงกว่าค่าใช้จ่ายที่หลีกเลี่ยงได้ ก็จะไม่คืนทุนทางการเงินภายใต้สมมติฐานนั้น
ควรเปรียบเทียบระยะเวลาคืนทุนที่คำนวณได้กับอายุการใช้งานที่คาดหวังของเครื่องและเกณฑ์การลงทุนขององค์กร
เลือกกำลังการจัดการให้เหมาะกับปริมาณเศษอาหารจริง
ชั่งน้ำหนักเศษอาหารที่เหมาะกับการนำเข้าเครื่องอย่างน้อยหนึ่งสัปดาห์ทำงานที่สะท้อนการดำเนินงานตามปกติ และรวมวันที่มีปริมาณมาก สำหรับธุรกิจที่มีฤดูกาล ควรประเมินทั้งช่วงที่งานมากที่สุดและเดือนที่งานน้อยด้วย
บันทึกเศษอาหารจากการเตรียมวัตถุดิบ อาหารที่รับประทานเหลือ และวัสดุที่ไม่เหมาะกับเครื่องแยกกัน วิธีนี้ช่วยให้ทราบว่าเครื่องจัดการอะไรได้บ้าง และมีโอกาสลดขยะตั้งแต่ขั้นตอนจัดซื้อหรือกำหนดปริมาณอาหารต่อจานหรือไม่
เครื่องย่อยเศษอาหาร HASS รุ่น HCC-100D ใช้จุลินทรีย์และระบุกำลังการจัดการไว้ที่ 10 กิโลกรัมต่อวัน ควรประเมินความเหมาะสมจากน้ำหนักเศษอาหารที่เครื่องรองรับได้ ไม่ใช่จำนวนจากลูกค้าหรือพนักงานเพียงอย่างเดียว
หากใช้เครื่องที่มีกำลังการจัดการ 10 กิโลกรัมต่อวันเป็นเวลา 300 วัน จะได้ปริมาณตามการคำนวณ 3,000 กิโลกรัมต่อปี ตัวเลขนี้เป็นตัวอย่างจากกำลังการจัดการที่ระบุ ไม่ใช่ปริมาณการใช้งานจริงที่รับประกัน ผลลัพธ์จริงขึ้นอยู่กับปริมาณที่ใส่ในแต่ละวัน ประเภทวัสดุที่เครื่องรองรับ สภาพการทำงาน และช่วงเวลาที่เครื่องหยุดใช้งาน
หากครัวของคุณมีเศษอาหารมากกว่ากำลังการจัดการของเครื่องเป็นประจำ ควรวางแผนจัดการส่วนที่เกิน และรวมค่ากำจัดขยะส่วนนั้นไว้ในการประเมิน
สำหรับองค์กรขนาดใหญ่: กำลังการจัดการสูงสุด 10 ตันต่อวัน
เครื่องย่อยเศษอาหารเชิงพาณิชย์ของ HASS มีกำลังการจัดการตั้งแต่ 10 กิโลกรัมถึง 10 ตัน (10,000 กิโลกรัม) ต่อวัน จึงมีตัวเลือกสำหรับร้านอาหาร โรงแรม ครัวกลาง และโรงงานผลิตอาหาร
การเลือกขนาดเครื่องเริ่มจากการวัดปริมาณเศษอาหารต่อวัน รวมถึงวันที่มีเศษอาหารปริมาณสูงสุด สำหรับระบบขนาดใหญ่ ให้คำนวณ ROI จากราคาเครื่องรุ่นที่เลือก ข้อกำหนดในการติดตั้ง การใช้ไฟฟ้า และค่าบำรุงรักษาของรุ่นนั้น ผลตอบแทนทางการเงินขึ้นอยู่กับการใช้งานจริงและค่ากำจัดขยะที่องค์กรสามารถลดได้
ติดต่อ HASS Thailand เพื่อปรึกษารุ่นที่เหมาะกับปริมาณเศษอาหาร พื้นที่ติดตั้ง และงบประมาณของคุณ
การลงทุนจะคุ้มค่าเมื่อใด?
ความคุ้มค่าทางการเงินมีแนวโน้มดีขึ้นเมื่อองค์กรมีเศษอาหารที่เหมาะกับเครื่องในปริมาณสม่ำเสมอ สามารถลดค่าบริการจัดเก็บขยะได้จริง และมีพนักงานที่คัดแยกเศษอาหารได้อย่างต่อเนื่อง
ก่อนตัดสินใจซื้อ ควรตรวจสอบ:
- ปริมาณเศษอาหารต่อวันและปริมาณสูงสุดในวันที่งานมาก
- ประเภทวัสดุที่เครื่องรองรับและวิธีการใส่เศษอาหาร
- พื้นที่ติดตั้งและข้อกำหนดในการใช้งาน
- ปริมาณไฟฟ้าที่คาดว่าจะใช้และค่าบำรุงรักษา
- ค่าจัดเก็บขยะใหม่หลังแยกเศษอาหารออกจากขยะทั่วไป
- วิธีนำวัสดุที่ผ่านเครื่องแล้วไปใช้หรือจัดการต่อได้จริง
ควรเปรียบเทียบการซื้อเครื่องกับบริการรับจัดเก็บเศษอาหารที่มีในพื้นที่ด้วย การจัดการภายในสถานที่อาจเหมาะกับองค์กรของคุณ แต่ทางเลือกที่ประหยัดที่สุดขึ้นอยู่กับค่าบริการในพื้นที่และลักษณะสถานที่
แยกผลจากการป้องกันขยะออกจากการคำนวณความคุ้มค่าของเครื่อง การซื้ออาหารส่วนเกินให้น้อยลงอาจลดต้นทุนการจัดซื้อ ส่วนเครื่องช่วยจัดการเศษอาหารที่ยังเกิดขึ้น ไม่ควรนำเงินที่ประหยัดได้จากการจัดซื้อมานับเป็นผลตอบแทนที่เกิดจากเครื่อง
ประเมินทางเลือกที่เหมาะกับองค์กรของคุณ
เครื่องย่อยเศษอาหารเชิงพาณิชย์ควรเหมาะกับปริมาณขยะ งบประมาณ และขั้นตอนการทำงานในแต่ละวัน การประเมินที่น่าเชื่อถือควรใช้ใบแจ้งค่ากำจัดขยะจริง ใบเสนอราคาเครื่องที่ครอบคลุมค่าใช้จ่ายทั้งหมด และประมาณการต้นทุนการใช้งานที่สมเหตุสมผล
หากต้องการประเมินว่า HCC-100D หรือเครื่องรุ่นที่มีกำลังการจัดการสูงกว่าเหมาะกับสถานที่ของคุณหรือไม่ โปรดติดต่อ HASS Thailand พร้อมข้อมูลปริมาณเศษอาหารเฉลี่ยต่อวัน ที่ตั้ง และวิธีจัดการขยะในปัจจุบัน ทีมงานจะให้ข้อมูลกำลังการจัดการและข้อกำหนดของผลิตภัณฑ์ เพื่อช่วยให้องค์กรประเมินการลงทุนได้